[XQ10] 葛林布萊特的神奇公式

0Shares
Image

XQ的葛林布萊特的神奇公式策略的優化過程跟以往有點不同,用預設值回測交易次數很少,再加了條件優化後,次數更少且績效並沒有變比較好,因此,嘗試放寬條件,先增加交易次數後再優化,最終還是得到不錯的結果

1.選股回測-預設
使用預設值回測,總交易次數只有57次,報酬率曲線感覺不是很滿意,如再增加條件,交易次數可就少的可憐了,就算表現的好,也不太敢用

2.選股回測-放寬條件
在把預設條件放寬後,讓總交易次數增加到了340次,還順便提升勝率,整個報酬率是不是看起來也順眼多了,這樣的狀況去優化,應該能有更大機會找到好策略吧

3.選股回測-價格限制
採用上面的參數,並增加價格限制後,勝率馬上突破七成,到73.1%,報酬率曲線也是一路上升

4.交易回測-選股3條件
用選股3的條件在交易模組回測,勝率是一樣的,五年報酬率幾乎是100%,等於每年有20%,不過2021年賺的,大概是其他四年的總和,但即便是這樣,每年的報酬大概也有10%,很不錯了,另外,這個策略,不管是這個參數,或是其他參數,2020年的交易次數都不多,甚至會有幾個月沒有交易的情況,我想應該是這個策略的特性。

我覺得這個策略還是不錯了,大部分的股票都在一年內出場,9成以上都是在4個月內出場,這樣資金可以再運用到其他策略

 VIP回測
以下回測僅提供給VIP會員,只要訂閱XQ付費模組時,填寫推薦碼@VIP999,發訊或截圖發到[email protected],訂閱多久就送多久的VIP會員喔

下載檔案

0Shares


0 Comments
Oldest
Newest Most Voted

相關文章

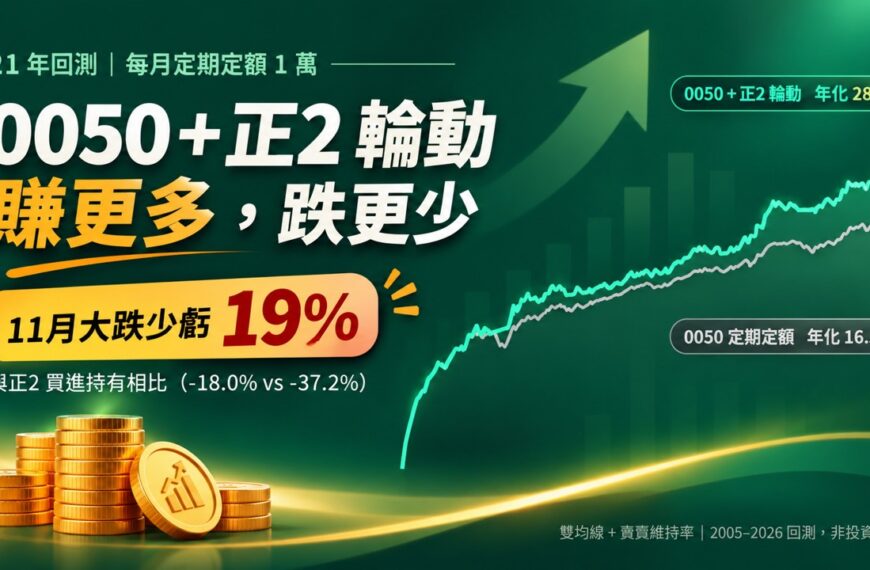
[VIP] 定期定額0050+正2輪動,賺更多跌更少

用雙均線搭配融資維持率,在 0050、正2 與現金之間切換。回測 2005 年起每月定期定額 1 萬,V8 策略期末約 1.2 億,是 0050 的 5.9 倍,最大回撤僅 -31.9%,低於 0050 的 -55.8%。11 月大跌也比正2 少虧 19 個百分點。

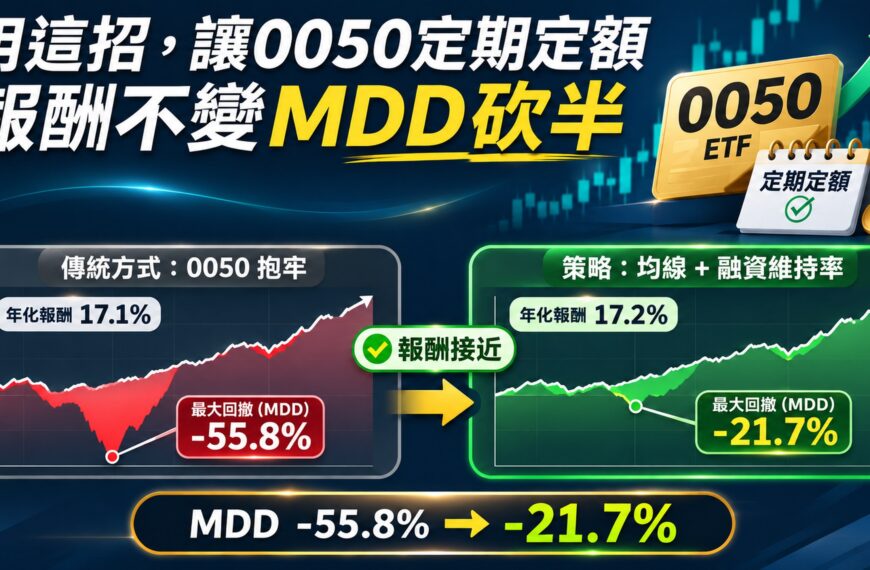
用這招,讓0050定期定額報酬不變MDD砍半

0050定期定額可能面臨超過50%的回撤!透過均線搭配融資維持率反轉訊號,不僅能維持接近原本的報酬,還能大幅降低最大回撤。

XQ籌碼穩定策略回測對照報告

看到XQ發布的一篇有關籌碼穩定度策略的文章,感覺好像很厲害,績效穩穩的,就嘗試讓AI寫出一個回測程式來做深入分析,績效真的滿穩的,MDD不大,但報酬低於0050就是了,以下讓AI寫的報告,歡迎參考

開發策略,這樣搭配效率倍增

以往開發策略,耗時費力,這個問題A+策略網解決了,只要搭配A+策略網開發的XQ選股策略最佳化工具跟XQ回測報告分析器,開發策略變的超簡單。
(adsbygoogle = window.adsbygoogle || []).push({});

最近發文

加入我們

Categories

最新留言

(adsbygoogle = window.adsbygoogle || []).push({});
0
本文有想法或疑問嗎?歡迎討論x
()
x