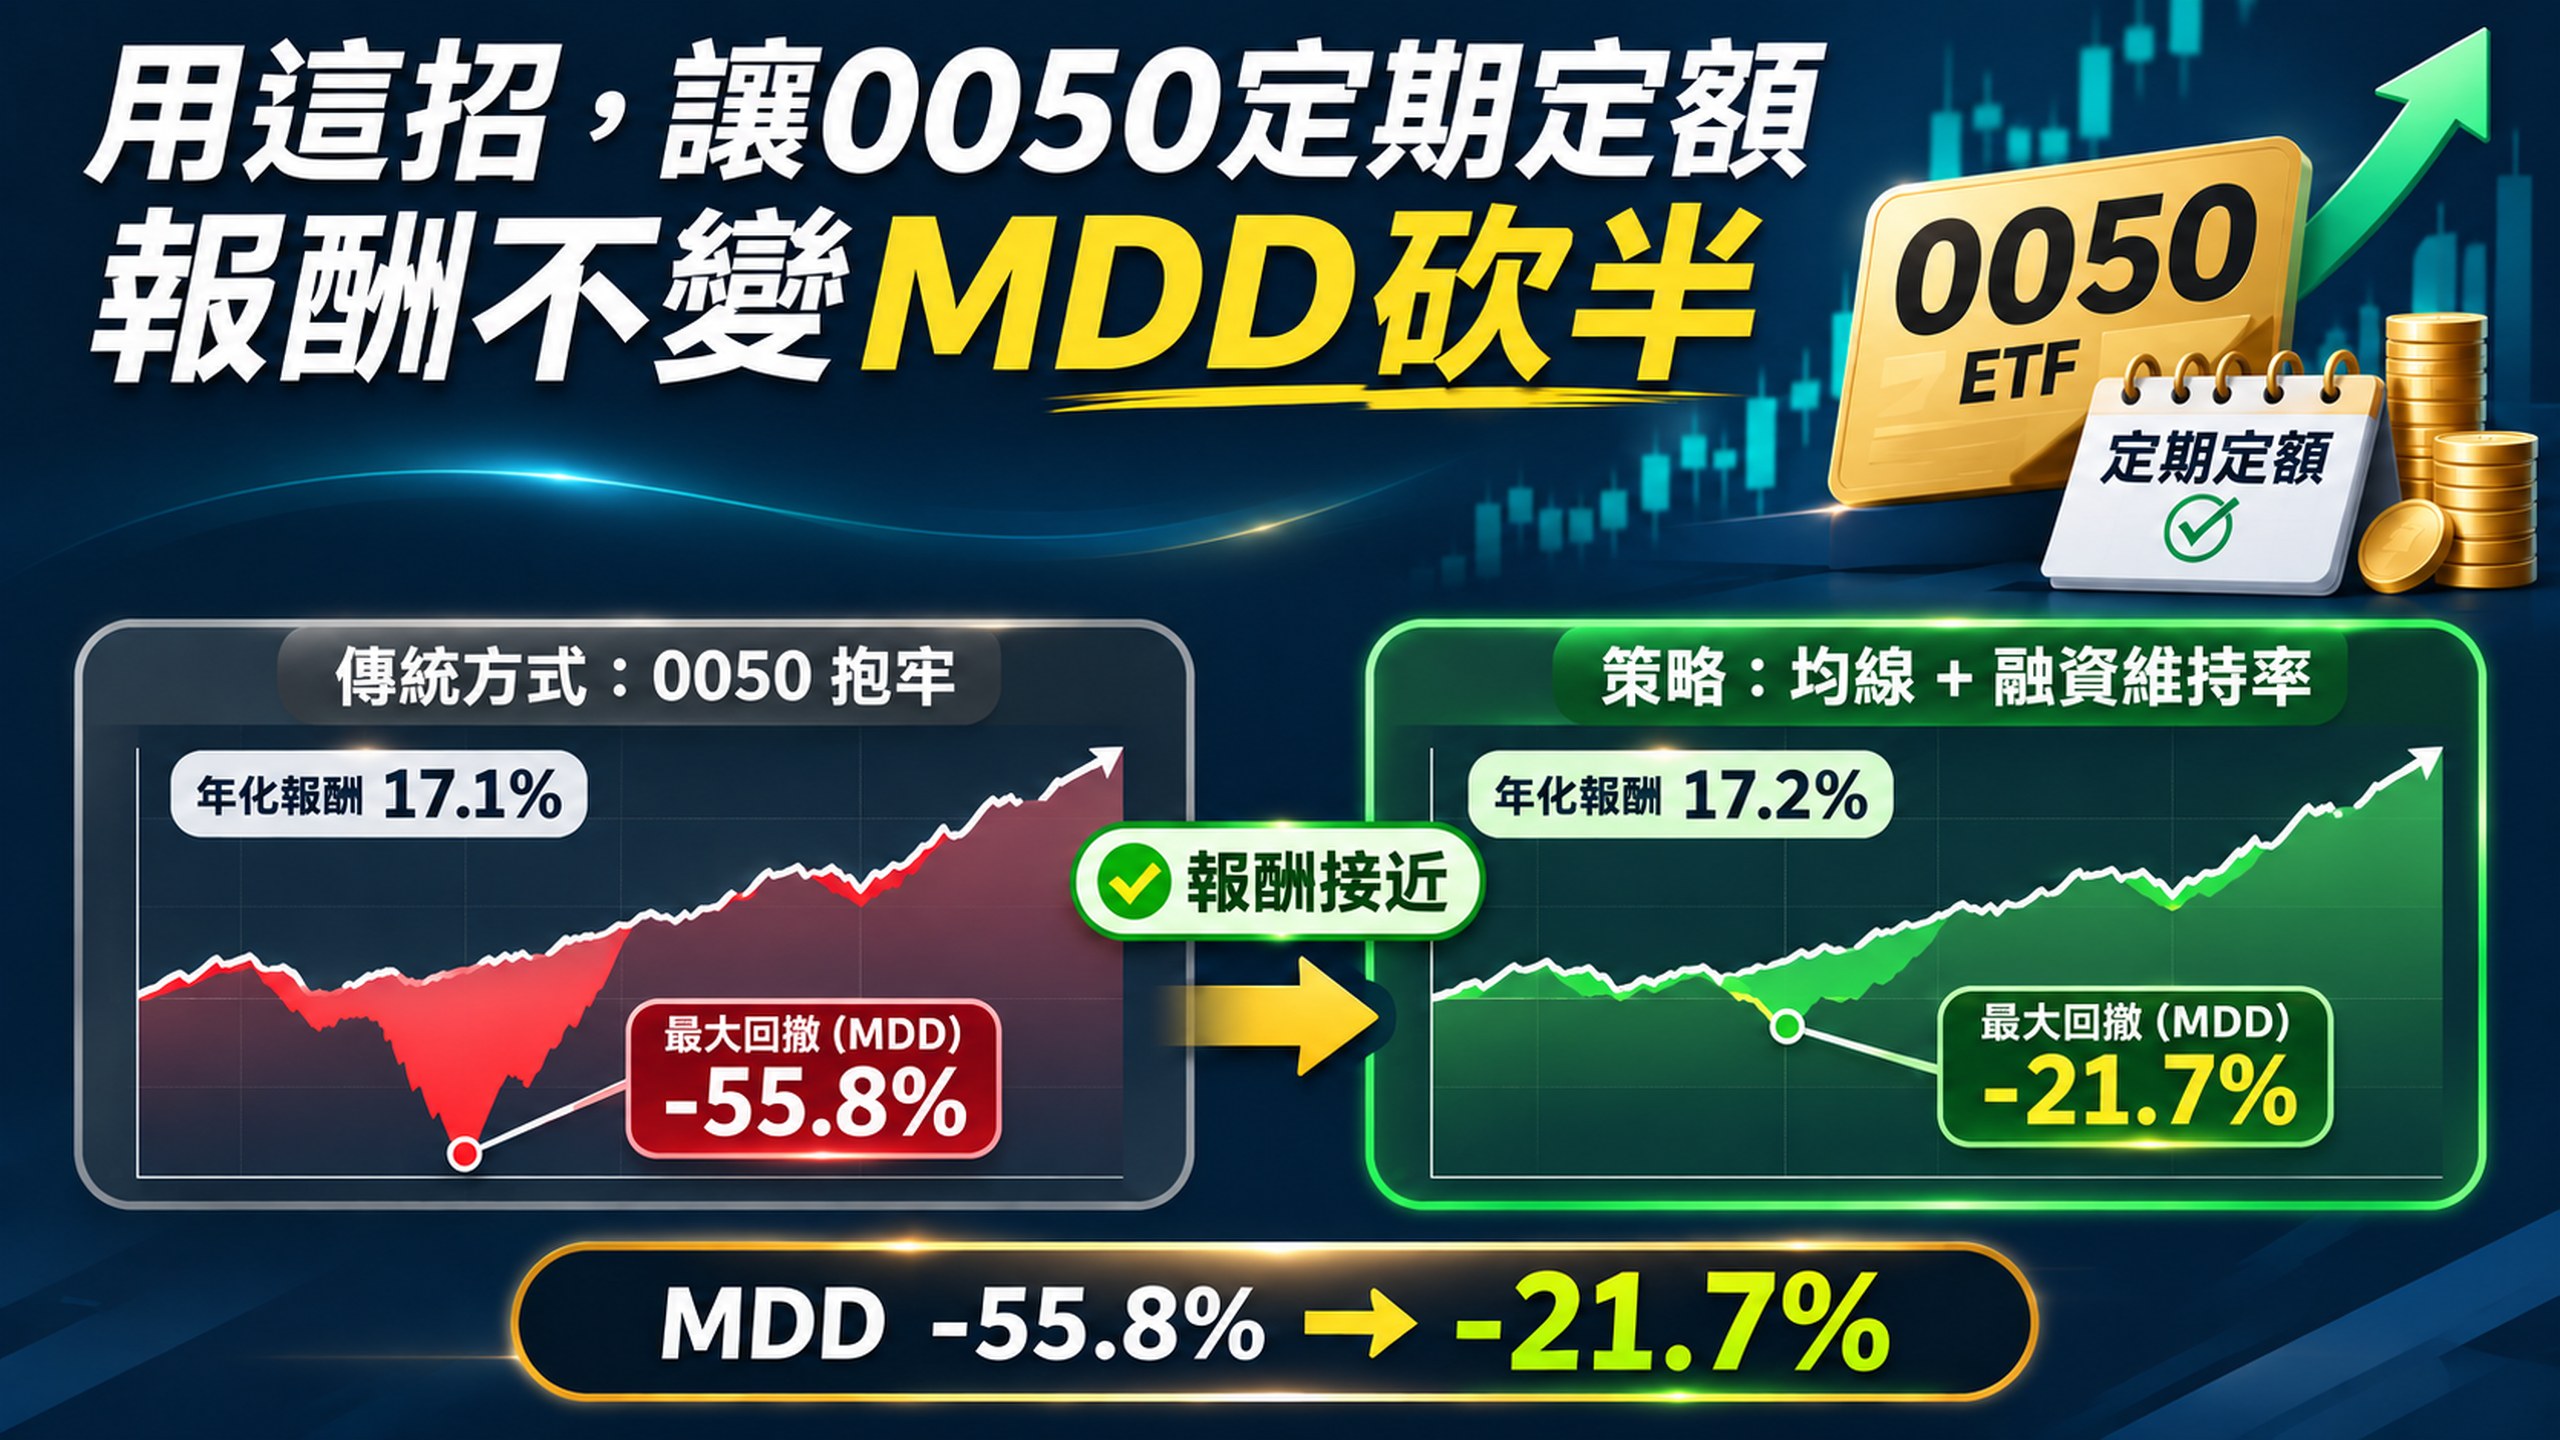
0050定期定額是現在許多人主要的投資方式,但如果看歷史績效,你會發現,還是有可能發生50%以上虧損的機會,那時候的你能撐得住不賣嗎?
要解決這個問題,利用均線來決定進出場,其實就可以降低不少MDD了,之是會犧牲掉一些獲利,不過,如果加上之前講得融資維持率反轉後進場,就出現神奇神奇的事了,報酬可以跟0050定期定額差不多,但MDD卻能下降不少。
這篇把四種做法放在一起比較:單純定期定額 0050,以及三種「定期定額+擇時」的版本。三種擇時版本都只買 0050,不用任何槓桿,差別只在於什麼時候先離場、什麼時候買回來。回測從 2005 年開始,涵蓋 2008 年金融海嘯、2015 年股災、2020 年疫情、2022 年升息空頭,以及 2025 年關稅大跌。
| 策略 | 2005年起 總報酬 | 年化 報酬 | 最大 回撤 |
|---|---|---|---|
| 0050 定期定額 | +787% | 17.1% | -55.8% |
| 優化 V8b 版 | +800% | 17.2% | -21.7%少 34 個百分點 |
2005/1~2026/11 每月定期定額 1 萬,總投入 263 萬。報酬=期末資產 ÷ 總投入 − 1。
先講結論:2005 年起每月投入 1 萬,總共投入 263 萬。單純定期定額 0050 最後約 2,334 萬,最大回撤 -55.8%。加上「均線+0050 融資維持率」擇時的 V8b,最後約 2,366 萬,報酬略勝,最大回撤卻只有 -21.7%,不到原本的一半。
四種做法的規則
均線都用 0050 的還原權值價計算。為了避免在均線附近被來回洗,跌破時有 3% 緩衝:收盤價要低於「120 日線 × 0.97」才算跌破,重新站上 120 日線才算站回。
| 代號 | 維持率 | 規則 |
|---|---|---|
| B1 定期定額 0050 | 不使用 | 每月第一個交易日買 1 萬 0050,從不賣出。 |
| V6b 均線擇時 | 不使用 | 0050 在 120 日線之上就持有 0050;跌破就全部賣出轉現金,等站回 120 日線再買回。持有現金期間,每月的 1 萬先存著,買回時一次投入。 |
| V7b 均線+大盤維持率 | 大盤融資維持率 | V6b 的規則,再加一條「恐慌進場」:大盤融資維持率跌破 150 後,從最低點反彈 20 點,而且 0050 的 200 日線還在往上(高於 60 個交易日前),就提前買回 0050,不必等站回 120 日線。持有到維持率回到 170,或 200 日線轉為往下,之後回到均線規則。 |
| V8b 均線+0050維持率 | 0050 個股融資維持率 | 同 V7b,但恐慌訊號改看 0050 自己的融資維持率:跌破 155 後,從最低點反彈 5 點就提前買回 0050,持有到維持率回到 170。 |
為什麼門檻不同?0050 個股的融資維持率波動比大盤小很多,2005 年以來跌破 150 只有 26 個交易日,大盤則有 700 多天,所以兩者要用不同的門檻。
回測結果:2005 年起,每月定期定額 1 萬
| 方式 | 總投入 | 期末資產 | 資產倍數 | 年化報酬 (XIRR) | 最大回撤 |
|---|---|---|---|---|---|
| B1 0050 抱牢 | 263 萬 | 2,334 萬 | 8.9 倍 | 17.1% | -55.8% |
| V6b 均線擇時 | 263 萬 | 1,891 萬 | 7.2 倍 | 15.6% | -25.0% |
| V7b 均線+大盤維持率 | 263 萬 | 2,260 萬 | 8.6 倍 | 16.9% | -24.2% |
| V8b 均線+0050維持率 | 263 萬 | 2,366 萬 | 9.0 倍 | 17.2% | -21.7% |
四種做法的報酬其實差不多,年化都在 15.6%~17.2% 之間,差距主要在最大回撤。三種擇時版本都把回撤從 -55.8% 壓到 -25% 以內。V8b 的報酬甚至還略高於單純定期定額。
圖一:帳戶資產變化(2005/1~2026/11,對數座標)
圖二:淨值回撤(扣除新投入資金的影響)
歷史 K 線:三個優化策略的進出場位置
下圖是 0050 週 K 線(還原權值價,對數座標)。點選上方按鈕切換策略:淺綠色區塊是持有 0050 的期間,空白處是持有現金的期間。綠色 ▲ 是均線買進,橘色 ▲ 是恐慌進場,紅色 ▼ 是賣出轉現金。圖可以左右拖曳,滑鼠移到三角形上可以看日期和原因。
21 年間買進 29 次(不使用恐慌進場),約 79% 的時間持有 0050。
21 年間買進 28 次(其中恐慌進場 3 次),約 82% 的時間持有 0050。
21 年間買進 33 次(其中恐慌進場 4 次),約 80% 的時間持有 0050。
2005/1~2026/11。訊號在收盤後產生,標記放在隔日開盤成交的那一週。
換個起點:2015 年起,每月定期定額 1 萬
| 方式 | 總投入 | 期末資產 | 資產倍數 | 年化報酬 (XIRR) | 最大回撤 |
|---|---|---|---|---|---|
| B1 0050 抱牢 | 143 萬 | 718 萬 | 5.0 倍 | 25.2% | -33.9% |
| V6b 均線擇時 | 143 萬 | 631 萬 | 4.4 倍 | 23.3% | -21.3% |
| V7b 均線+大盤維持率 | 143 萬 | 712 萬 | 5.0 倍 | 25.1% | -21.3% |
| V8b 均線+0050維持率 | 143 萬 | 731 萬 | 5.1 倍 | 25.5% | -21.3% |
2015 年之後台股大多是多頭,沒有 2008 年那種長空頭,擇時版本能少賠的空間比較小,但最大回撤仍然從 -33.9% 降到 -21.3%。V7b、V8b 的報酬跟單純定期定額差不多,甚至略高。
歷次大跌的回撤比較
| 事件 | B1 | V6b | V7b | V8b |
|---|---|---|---|---|
| 2008 金融海嘯 | -55.8% | -25.0% | -24.2% | -21.7% |
| 2011 歐債 | -23.1% | -16.0% | -16.0% | -16.0% |
| 2015 股災 | -21.0% | -12.4% | -10.9% | -7.8% |
| 2018 十月股災 | -17.5% | -13.3% | -13.3% | -13.3% |
| 2020 疫情 | -28.2% | -11.6% | -13.9% | -11.4% |
| 2022 升息空頭 | -34.0% | -18.2% | -18.2% | -18.2% |
| 2024 日圓套利平倉 | -21.3% | -21.3% | -21.3% | -21.3% |
| 2025 關稅 | -27.5% | -11.8% | -14.6% | -13.8% |
數字是各事件期間的淨值最大回撤,綠色粗體代表三種擇時版本中回撤最小的。
從這張表可以看出擇時什麼時候有用、什麼時候沒用:
- 跌得久的空頭最有效:2008 年和 2022 年,0050 在 120 日線下方停留好幾個月,擇時版本大部分時間都在現金,回撤只有 B1 的一半左右。
- 恐慌反彈抓得到 V 型反轉:2025 年 4 月關稅大跌後,大盤融資維持率從 130 反彈到 151,V7b 在 4/15 就提前買回 0050,不必等到 6 月才站回 120 日線。
- 來得太快的急跌躲不掉:2024 年 7~8 月,0050 在幾週內跌了兩成,等跌破出場線時已經跌完了,四種做法的回撤都是 -21.3%。所以擇時只能避開長時間的下跌,沒辦法避開每一次下跌。
為什麼回撤少了一半,報酬卻沒變少?
一般會以為「離場就會錯過上漲」,但這個做法有兩個設計讓它少錯過一些:
- 現金期間的錢沒有停下來:每月 1 萬照樣存,等訊號出現時,累積的現金一次投入,買在比較低的位置。
- 融資維持率幫忙提早回場:融資維持率大跌後反彈,通常代表斷頭賣壓已經出完。這時候 0050 往往還在均線下方,只看均線的 V6b 要等更久,V7b、V8b 則提前買回。這就是 V7b、V8b 的報酬比 V6b 高約 1.5% 的原因。
要注意的地方
- 會被洗盤:在 120 日線附近震盪時,可能剛賣出幾天就買回,而且買得比賣的還貴。例如 2024/8/5 賣出、8/7 買回。
- 會有好幾個月持有現金:2022 年有七成的時間在現金。如果那段時間現金放在定存或貨幣基金,報酬會比回測再好一點,回測中現金不計利息。
- V8b 的參數比較敏感:0050 個股維持率的門檻用 155 效果最好,但改成 160 結果就明顯變差,可能有過度擬合。V7b 用的是大盤維持率,參數比較穩定。
- 樣本數不多:21 年裡真正觸發恐慌進場的只有幾次,未來不一定會重演。
回測設定:期間 2005/1/3~2026/11/2。資料來源為 FinMind,0050 使用還原權值價,已處理 2025 年 6 月的 1 拆 4 與歷年配息。大盤融資維持率為全市場融資維持率,0050 融資維持率為 0050 個股融資維持率。訊號在收盤後判斷,隔日開盤成交。手續費以 2 折計算,賣出另扣 0.1% 證交稅。年化報酬使用 XIRR,最大回撤以淨值計算,排除每月新投入資金的影響。
本文為歷史回測結果,不代表未來績效,也不構成任何投資建議。
你以為這招這樣就完了嗎? 還有0050+正2的進階操作法,回測出來報酬率更驚人,而且MDD竟然都比0050定期定額還低。
想知道是怎麼做的,歡迎加入VIP會員,免費的,只要綁定XQ推薦碼並訂閱1000元以上模組就可以了,已經綁定推薦碼的也可以加入,歡迎line詢問@aplustrading
如果你想要付費加入也可以,請點這個連結

 By
 By
 By